遺産分割が終わらないときの相続税申告|未分割申告と10か月の期限を解説
目次
- 遺産分割が終わらなくても相続税申告は必要です
- 未分割申告では法定相続分を前提に申告します
- 未分割申告では使えない特例があります
- 3年以内に遺産分割できない場合はどうする?
- 遺産分割が決まった後は税金を精算します
- まとめ
- 申告が必要か迷ったら、まずは専門家へご相談を
遺産分割協議が相続税の申告期限までにまとまらなくても、申告期限は延長されません。未分割申告の方法、3年以内に分割できない場合の手続きまで解説します。
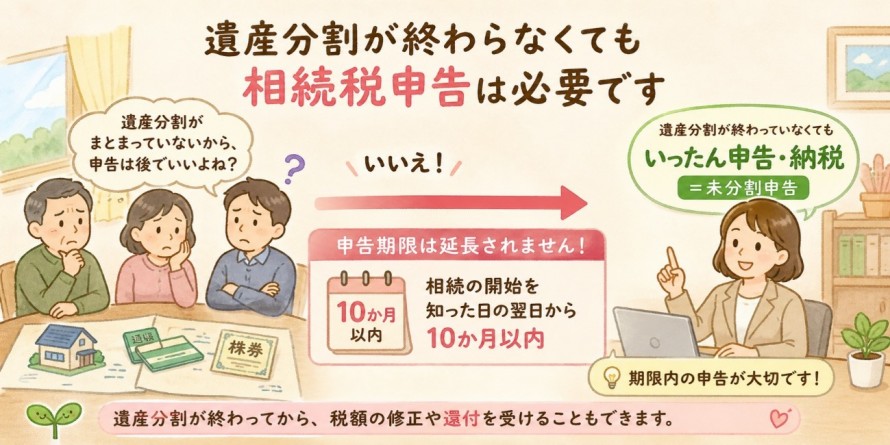
遺産分割が終わらなくても相続税申告は必要です
相続人同士の話し合いがまとまっていなくても、相続税の申告期限は原則として、
相続の開始を知った日の翌日から10か月以内
です。
「遺産分割が決まっていないから、相続税の申告も後でいい」と考えてしまうのは注意が必要です。
相続税の申告が必要な場合は、遺産分割協議が終わっていなくても、期限内にいったん申告・納税を行います。このような申告を、実務上「未分割申告」と呼びます。
遺産分割が成立していない場合でも、相続税の申告期限が延長されるわけではありません。
国税庁「相続財産が分割されていないときの申告」
「遺産分割が決まっていないから、相続税の申告も後でいい」と考えてしまうのは注意が必要です。
相続税の申告が必要な場合は、遺産分割協議が終わっていなくても、期限内にいったん申告・納税を行います。このような申告を、実務上「未分割申告」と呼びます。
遺産分割が成立していない場合でも、相続税の申告期限が延長されるわけではありません。
国税庁「相続財産が分割されていないときの申告」
未分割申告では法定相続分を前提に申告します
遺産分割が成立していない場合は、原則として法定相続分などを前提として相続税を計算し、申告・納税します。
重要なのは、 遺産分割協議と相続税申告を別々の問題として考えること です。
遺産分割の話し合いが長引いていても、相続税の申告期限は待ってくれません。期限までに必要な申告・納税を行うことで、当初申告について、申告期限・納期限を過ぎたことによる無申告加算税や延滞税などの負担を避けることにつながります。
そのため、遺産分割協議が続いている段階でも、相続税申告の準備を並行して進めることが大切です。
重要なのは、 遺産分割協議と相続税申告を別々の問題として考えること です。
遺産分割の話し合いが長引いていても、相続税の申告期限は待ってくれません。期限までに必要な申告・納税を行うことで、当初申告について、申告期限・納期限を過ぎたことによる無申告加算税や延滞税などの負担を避けることにつながります。
そのため、遺産分割協議が続いている段階でも、相続税申告の準備を並行して進めることが大切です。
未分割申告では使えない特例があります
未分割申告で特に注意したいのが、配偶者の税額軽減や小規模宅地等の特例です。
遺産分割が成立していない状態では、 未分割の財産について、これらの特例を原則として当初の申告で適用することができません 。
そこで、申告期限から3年以内に遺産分割が成立した場合にこれらの特例を適用できるよう、相続税の申告書に「申告期限後3年以内の分割見込書」を添付して提出します。
その後、申告期限から3年以内に遺産分割が成立した場合には、所定の手続きを行うことで、これらの特例を適用できる場合があります。
この場合、分割が行われた日の翌日から4か月以内に更正の請求を行います。
遺産分割が成立していない状態では、 未分割の財産について、これらの特例を原則として当初の申告で適用することができません 。
そこで、申告期限から3年以内に遺産分割が成立した場合にこれらの特例を適用できるよう、相続税の申告書に「申告期限後3年以内の分割見込書」を添付して提出します。
その後、申告期限から3年以内に遺産分割が成立した場合には、所定の手続きを行うことで、これらの特例を適用できる場合があります。
この場合、分割が行われた日の翌日から4か月以内に更正の請求を行います。
3年以内に遺産分割できない場合はどうする?
相続税の申告期限から3年が経過しても遺産分割が成立しない場合には、さらに注意が必要です。
一定のやむを得ない事由がある場合には、「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を提出し、税務署長の承認を受ける必要があります。
この承認の対象となるのは、単に相続人同士の話し合いが長引いている場合ではなく、相続等に関する訴えが提起されているなど、相続財産が分割されないことについて一定のやむを得ない事情がある場合です。
申請は、 相続税の申告期限後3年を経過する日の翌日から2か月を経過する日まで に行う必要があります。
税務署長の承認を受けた場合には、判決の確定の日など、相続財産の分割ができることとなった日の翌日から4か月以内に遺産分割が成立すれば、これらの特例を適用できる場合があります。
「3年あるから大丈夫」と考えるのではなく、遺産分割が長期化している場合は、早めに専門家へ相談することが重要です。
一定のやむを得ない事由がある場合には、「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を提出し、税務署長の承認を受ける必要があります。
この承認の対象となるのは、単に相続人同士の話し合いが長引いている場合ではなく、相続等に関する訴えが提起されているなど、相続財産が分割されないことについて一定のやむを得ない事情がある場合です。
申請は、 相続税の申告期限後3年を経過する日の翌日から2か月を経過する日まで に行う必要があります。
税務署長の承認を受けた場合には、判決の確定の日など、相続財産の分割ができることとなった日の翌日から4か月以内に遺産分割が成立すれば、これらの特例を適用できる場合があります。
「3年あるから大丈夫」と考えるのではなく、遺産分割が長期化している場合は、早めに専門家へ相談することが重要です。
遺産分割が決まった後は税金を精算します
未分割申告をした後に遺産分割が成立すると、実際の遺産分割の結果に基づいて各人の相続税額を計算し直します。
その結果、当初の申告よりも納める税額が増える場合には修正申告、反対に納めすぎていた場合には更正の請求を行います。 なお、更正の請求は、未分割後の遺産分割の場合、原則として 分割が行われたことを知った日の翌日から4か月以内 に行う必要があります。
このように、未分割申告をしたからといって相続税の処理が完全に終わるわけではありません。遺産分割が成立した後にも、税務上の手続きが必要になる場合があります。
その結果、当初の申告よりも納める税額が増える場合には修正申告、反対に納めすぎていた場合には更正の請求を行います。 なお、更正の請求は、未分割後の遺産分割の場合、原則として 分割が行われたことを知った日の翌日から4か月以内 に行う必要があります。
このように、未分割申告をしたからといって相続税の処理が完全に終わるわけではありません。遺産分割が成立した後にも、税務上の手続きが必要になる場合があります。
まとめ
遺産分割が終わっていなくても、相続税の申告期限は原則として10か月です。期限内に未分割申告を行い、必要に応じて「申告期限後3年以内の分割見込書」を提出します。
さらに、3年以内に分割できない場合には、やむを得ない事由があるかどうかを確認し、必要な承認申請を期限内に行う必要があります。
さらに、3年以内に分割できない場合には、やむを得ない事由があるかどうかを確認し、必要な承認申請を期限内に行う必要があります。
申告が必要か迷ったら、まずは専門家へご相談を
相続税申告は専門的な知識や判断が求められる場面も多く、ご不安を感じる方もいらっしゃるかと思います。
当事務所では、お一人おひとりの状況に寄り添い、丁寧にサポートいたします。
相続税の申告が必要かどうか迷われた際も、どうぞお気軽にご相談ください。
当事務所では、お一人おひとりの状況に寄り添い、丁寧にサポートいたします。
相続税の申告が必要かどうか迷われた際も、どうぞお気軽にご相談ください。